
| 无锡市挺进齿轮箱有限公司 厂 址:无锡锡山区羊尖镇机械装备产业园B区 电 话:0510-83706359 传 真:0510-83715056 联系人:郑先生 手 机:13357906098 |
当人形机器人从实验室概念走向量产落地,精密减速器这个此前深藏于工业机器人关节中的“隐形冠军”,正成为高端制造赛道的核心增长引擎。2024年以来,特斯拉擎天柱(Optimus)明确2025年量产,国内小米CyberOne、宇树H1等人形机器人产品迭代加速,头部企业纷纷披露商业化落地节点——人形机器人的商业化元年已近在咫尺,而作为支撑关节运动的核心部件,精密减速器的需求正迎来爆发式增长。
精密减速器是人形机器人的“肌肉骨骼”,承担着降低转速、放大扭矩、保障运动精度的核心功能,其成本占人形机器人总成本的35%至40%,是核心零部件中价值量最高的环节。与人形机器人20余个关节对应,单台人形机器人至少需要30至40台不同类型的减速器:谐波减速器适配小扭矩灵活关节,RV减速器适配大扭矩承重关节,对精度、轻量化、动态响应的要求远高于工业机器人领域。此前,全球精密减速器市场长期被日本纳博特斯克、哈默纳科垄断,技术壁垒极高,成为制约人形机器人大规模落地的关键瓶颈。
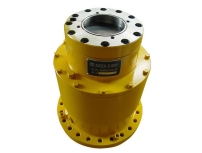
近年来国内头部厂商实现技术破局:绿的谐波、中大力德、双环传动等企业的产品,精度误差控制在1弧分以内,寿命突破10万小时,已通过特斯拉、小米等主流人形机器人厂商的验证,达到国际先进水平。技术门槛的突破直接带动产能释放,国内精密减速器产能从2020年的不足百万台,跃升至2023年的千万台级,2024年以来订单爆满,部分企业产能利用率突破100%,产能储备可满足未来2-3年的人形机器人核心需求。
需求端的增长更具爆发性:据行业测算,若2025年全球人形机器人量产规模达10万台,对应的精密减速器需求将突破300万台;到2030年,全球人形机器人保有量或达百万台级别,减速器年需求超千万台,单台价值量较工业机器人领域提升20%以上,“量价齐升”的增长逻辑清晰。除人形机器人外,协作机器人、服务机器人、自动化设备对精密减速器的需求也保持15%以上的年增速,多重利好叠加下,精密减速器赛道已成为高端装备领域最具成长性的细分赛道之一。
在人形机器人供应链本土化浪潮下,国内企业迎来国产替代黄金窗口。此前外资品牌占国内精密减速器市场份额超70%,随着国内产品在性能、成本上的双重优势(国内产品价格较外资低15%-20%),2023年国内企业在人形机器人领域的供应占比已达25%,预计2025年将突破40%。政策端,“机器人+”行动计划、高端制造突破工程等持续发力,为核心零部件研发和量产提供资金、税收支持,进一步强化国内厂商的竞争力。
人形机器人的量产提速,本质是下一代智能终端的商业化落地,其产业规模有望媲美智能手机普及带来的市场红利。精密减速器作为“卡脖子”核心部件,正从工业机器人的配角转身为人形机器人的主角,其需求的持续增长不仅关乎机器人产业的爆发,更关乎高端制造的自主性。未来,随着更多技术路线的突破和产能释放,精密减速器赛道将迎来更长的增长周期,成为中国高端制造突围的重要突破口。



 苏公网安备32020502002148号

